


SaveMoney
0.00.00 მიმოხილვები
აპის მახასიათებლები
- ვერსია
- 4.3.7
- განახლების თარიღი
- ლიცენზია
- Free
- ჩამოტვირთვები
- 100 000+
- დეველოპერი
- wayoalamos
- კატეგორიები
- ფინანსები
- პლატფორმა
- Android
ეკრანის სურათები
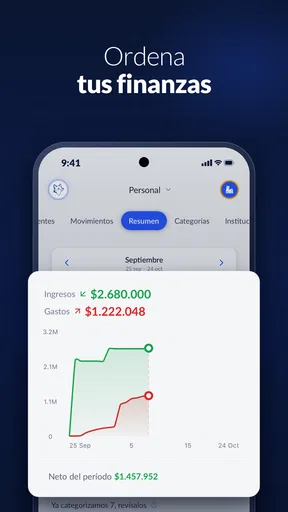
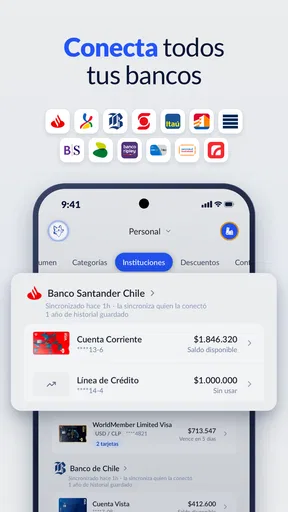
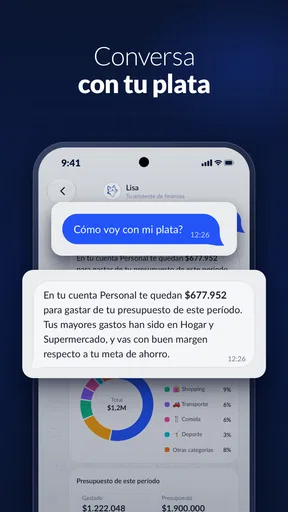
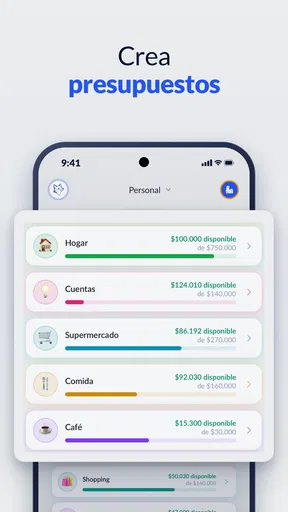
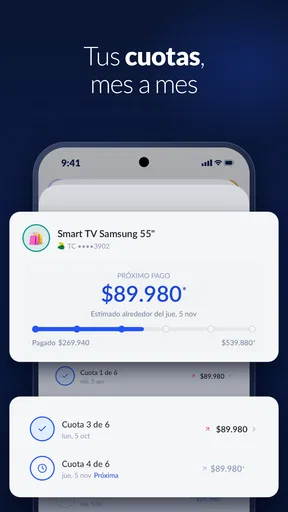
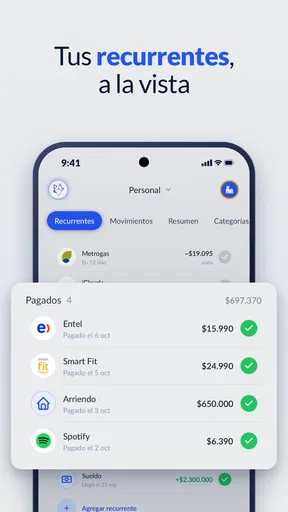
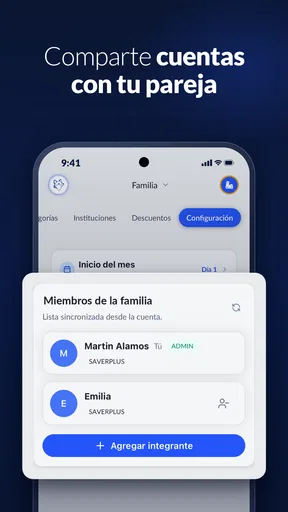
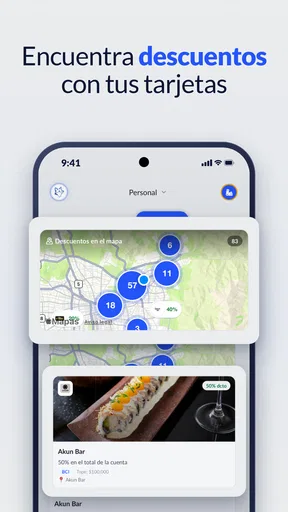
 ანალიზის ავტორი AppCompare
ფულის მართვის აპლიკაციის არჩევისას მე ყველაზე მეტად იმას ვაკვირდები, რამდენად მარტივად შეიძლება მისი ყოველდღიურ ჩვევად ქცევა. SaveMoney სწორედ ამ იდეით დამამახსოვრდა: ეს არის ფინანსების მოსაწესრიგებელი უფასო აპი, რომლის მოკლე აღწერაც ერთ სიტყვამდე დადის — „SaveMoney“. სახელისგან განსხვავებით, მისი მთავარი ღირებულება მხოლოდ დაზოგვის შეხსენება არ არის; უფრო მნიშვნელოვანია, რომ ხარჯებზე ფიქრი ერთ ადგილას გადაიტანოს და ოჯახში ფულის თემაზე საუბარი ნაკლებად ქაოსური გახადოს.
მე მას განსაკუთრებით საინტერესო ვარიანტად ვხედავ იმ ადამიანებისთვის, ვინც ერთ ტელეფონს ან ერთ მოწყობილობას ოჯახის წევრებთან იყენებს, ან ვისაც საერთო საყოფაცხოვრებო ხარჯების შეთანხმება სჭირდება. თუმცა აქვე გეტყვით მთავარ პირობას: პირადი ფინანსების აპი მხოლოდ მაშინ მუშაობს, როცა მასში შეყვანილ ინფორმაციას ყველა მომხმარებელი სწორად და თანმიმდევრულად იყენებს. ამიტომ SaveMoney-ის შეფასებისას მარტო ღილაკების სიმარტივე არ არის საკმარისი. მნიშვნელოვანია, როგორ მოერგება ის ნდობას, პირად საზღვრებსა და ყოველდღიურ კოორდინაციას.
პირველად ჩამოტვირთვისას მე ამას რთული ფინანსური პლატფორმის ნაცვლად მარტივ საწყის წერტილად მივუდგებოდი. აპის მიზანი ხარჯების მოწესრიგებაა, ამიტომ პირველივე დღეს არ არის საჭირო მთელი ოჯახის ფინანსური ცხოვრების ერთბაშად გადატანა. უფრო დამაჯერებელი დასაწყისია ერთი კონკრეტული ამოცანის არჩევა: მაგალითად, այս კვირის საერთო საყიდლების գրանցումը და դրանց გადახედვა շաբաթის ბოლოს։ ასე պարզ გამოჩნდება, გეხმარებათ თუ არა ასეთი სამუშაო წესი, სანამ მას უფრო ფართოდ გამოიყენებთ.
როგორ მუშაობს საერთო მოწყობილობაზე გამოყენებისას
ოჯახურ გარემოში ფინანსების მართვა ხშირად ერთი ადამიანის საქმე არ არის. ერთს შეიძლება პროდუქტების ყიდვა ევალებოდეს, მეორეს — კომუნალური გადასახადების კონტროლი, ხოლო მესამე უბრალოდ უნდა ხედავდეს, რამდენად ახლოს არის ოჯახი თვის დაგეგმილ ხარჯებთან. ასეთ სიტუაციაში SaveMoney-ის მსგავსი აპი სასარგებლოა როგორც საერთო ჩანაწერების სივრცე, მაგრამ არა როგორც ავტომატური შეთანხმების შემცვლელი.
ჩემი აზრით, ყველაზე პრაქტიკული სცენარი ასეთია: ოჯახის წევრები წინასწარ თანხმდებიან, რომ აპში მხოლოდ საერთო ხარჯები ჩაიწერება. მაგალითად, სურსათი, ტრანსპორტი, სახლისთვის საჭირო ნივთები ან სხვა ხარჯი, რომელიც ყველას ეხება. პირადი შენაძენები ცალკე რჩება. ეს პატარა შეთანხმება დიდ განსხვავებას ქმნის, რადგან საერთო ბიუჯეტში პირადი ხარჯების შერევა სწრაფად იწვევს გაუგებრობას და ზედმეტ კითხვებს.
თუ ერთი მოწყობილობა რამდენიმე ადამიანს აქვს ხელში, გამოყენების წესი კიდევ უფრო მნიშვნელოვანია. მე გირჩევდით, რომ ჩანაწერის დამატებისას ყოველთვის ერთნაირი ფორმით მიუთითოთ, რისთვის დაიხარჯა თანხა და ვის ეხება ეს ხარჯი. აპლიკაცია შეიძლება ფინანსების მოწესრიგებაში დაგეხმაროთ, მაგრამ არ შეუძლია ოჯახის წევრების ნაცვლად განსაზღვროს, რომელი ხარჯი არის საერთო და რომელი — პირადი. ეს გადაწყვეტილება ადამიანებმა უნდა მიიღონ.
აქ ჩნდება პირველი რეალური შეზღუდვაც: საერთო მოწყობილობაზე ფინანსური ინფორმაციის ნახვა ყველასთვის კომფორტული არ არის. თუ ტელეფონს ბავშვები, სტუმრები ან სხვა ოჯახის წევრები იყენებენ, ეკრანზე გამოჩენილი ჩანაწერები შეიძლება პირად სივრცეს შეეხოს. ამიტომ მე SaveMoney-ს საერთო ხარჯებისთვის გამოვიყენებდი მხოლოდ იმ შემთხვევაში, თუ ოჯახის წევრებს შორის ასეთი გამჭვირვალობა წინასწარ მისაღებია.
წაიკითხეთ არჩევანის გაკეთებამდე

Flightradar24: როგორ აქცევს ფრენების ყურება ცნობისმოყვარეებს საზოგადოებად

როცა რიტმი წყდება, რამდენად საიმედოა Tiles Hop

Spotify მუსიკას არჩევს ჩვენთან ერთად და ჩვენს ნაცვლად

Xiaomi-ის ამინდის აპზე გადასვლა: როდის ღირს და რას დაკარგავთ

ფერების შევსების მშვიდი რიტუალი: რატომ გვიზიდავს Coloring Games

eBay-ის აპი: იშვიათი ნივთების ძიება და გაყიდვა მოთმინებას მოითხოვს
დაყენებამდე განსაზღვრეთ საზღვრები
აპის ინსტალაცია თავისთავად მარტივი დასაწყისია, მაგრამ კარგი შედეგი უფრო მეტად პირველივე შეთანხმებებზეა დამოკიდებული. გამოყენებამდე მე დავადგენდი სამ რამეს: რა ტიპის ხარჯები შევა აპში, ვინ დაამატებს ჩანაწერებს და რამდენად დეტალური უნდა იყოს თითოეული ჩანაწერი. თუ ეს წესები თავიდანვე არ არსებობს, რამდენიმე დღის შემდეგ ფინანსური სია შეიძლება არათანმიმდევრულ და რთულად წასაკითხ კრებულად გადაიქცეს.
მაგალითად, ოჯახმა შეიძლება გადაწყვიტოს, რომ ყოველდღიურ წვრილმანებს ცალკე არ შეიტანს და მხოლოდ შედარებით მნიშვნელოვან საყოფაცხოვრებო შენაძენებს აღრიცხავს. სხვა ოჯახისთვის კი სწორედ მცირე ხარჯებია პრობლემა და მათი დანახვა ყველაზე სასარგებლო იქნება. SaveMoney-ის გამოყენების საუკეთესო რეჟიმი არა უნივერსალური, არამედ თქვენი ოჯახის ჩვევებზე მორგებული რეჟიმია.
მე ასევე არ შევურევდი ერთ სივრცეში ორ განსხვავებულ მიზანს: პირადი დანაზოგის დაგეგმვას და საერთო საოჯახო ხარჯების აღრიცხვას. ორივე ფინანსურ წესრიგს ემსახურება, მაგრამ მათ განსხვავებული logიკა აქვთ. საერთო ხარჯებში მთავარი კითხვაა „რამდენი დავხარჯეთ?“, პირად დაზოგვაში კი — „რისთვის ვინახავ და რამდენად თანმიმდევრული ვარ?“. თუ ორივე მიმართულებას იყენებთ, ჩანაწერების სახელები და კატეგორიები მკაფიოდ უნდა განასხვავოთ.
კიდევ ერთი პრაქტიკული რჩევაა აპის შემოწმება რამდენიმე დღის გამოყენების შემდეგ. თუ ხვდებით, რომ ერთი და იგივე ხარჯი სხვადასხვა სახელით შეგაქვთ, წესები ზედმეტად რთულია. თუ ოჯახის წევრები ხშირად გეკითხებიან, რას ნიშნავს კონკრეტული ჩანაწერი, აღწერა არასაკმარისად გასაგებია. ასეთ დროს უკეთესია სისტემა გაამარტივოთ, ვიდრე მეტი ველი და მეტი წესი დაამატოთ.
კოორდინაცია ოჯახში: ჩანაწერი შეთანხმებას ვერ ჩაანაცვლებს
SaveMoney-ის ყველაზე საინტერესო გამოყენება ჩემთვის სწორედ კოორდინაციასთან არის დაკავშირებული. ფინანსური აპლიკაცია შეიძლება გახდეს საუბრის საწყისი წერტილი: სად წავიდა თანხა, რომელი ხარჯი მეორდება და რა უნდა შეიცვალოს. მაგრამ ის არ უნდა იქცეს ოჯახის წევრების კონტროლის ინსტრუმენტად. თუ აპში მონაცემების შეყვანა მუდმივ შემოწმებად ან საყვედურად გადაიქცევა, მისი სარგებელი სწრაფად შემცირდება.
სჯობს, კვირაში ერთხელ მოკლე გადახედვის ჩვევა ჩამოაყალიბოთ. ეს არ უნდა იყოს ხანგრძლივი ფინანსური შეხვედრა. საკმარისია, ერთად ნახოთ ბოლო პერიოდის ჩანაწერები და გადაწყვიტოთ, არის თუ არა საჭირო ერთი კონკრეტული ცვლილება — მაგალითად, საყიდლებზე წინასწარ შედგენილი სიის გამოყენება ან გარკვეული ხარჯის ცალკე გამოყოფა. ასეთი მიდგომა მონაცემებს რეალურ მოქმედებად აქცევს.
ერთი არაორდინარული, მაგრამ სასარგებლო მეთოდია ჩანაწერების დამატება არა მხოლოდ გადახდის მომენტში, არამედ დღის ბოლოს მოკლე შემოწმების დროს. ეს განსაკუთრებით გამოდგება მაშინ, როცა ოჯახის რამდენიმე წევრი ხარჯავს თანხას. თითოეული ადამიანი იხსენებს საკუთარ შენაძენს და ამცირებს რისკს, რომ საერთო სურათში ხარჯი გამოგრჩეთ. თუმცა თუ ვინმეს რეგულარული აღრიცხვა არ მოსწონს, ეს რეჟიმი შეიძლება დამღლელი აღმოჩნდეს.
ასევე სასარგებლოა ხარჯის აღწერაში მიზნის ჩაწერა და არა მხოლოდ ნივთის დასახელება. „მაღაზია“ არაფერს გვეუბნება, ხოლო „სადილის პროდუქტები“ ან „სახლის დასუფთავება“ მომავალ გადახედვას ამარტივებს. ეს არ არის განსაკუთრებული ფუნქცია, არამედ გამოყენების სტრატეგია, რომელიც SaveMoney-სგან მეტ პრაქტიკულ სარგებელს იღებს.
თუ ოჯახის წევრებს განსხვავებული ფინანსური ჩვევები აქვთ, ერთნაირი წესის თავს მოხვევა შეიძლება ცუდად დასრულდეს. ერთს დეტალური აღრიცხვა მოსწონს, მეორეს კი მხოლოდ საერთო სურათი სჭირდება. ასეთ შემთხვევაში მე დავიწყებდი მინიმალური წესით: ჩაიწეროს მხოლოდ თანხა, დანიშნულება და ის, არის თუ არა ხარჯი საერთო. როცა ეს ჩვევა გამყარდება, შემდეგ შეიძლება უფრო დეტალური მიდგომის დამატება.
პირადი საზღვრები, ასაკი და ნდობა
SaveMoney შეფასებულია სამი წლისა და უფროსი ასაკისთვის, მაგრამ ეს ასაკობრივი ნიშანი არ ნიშნავს, რომ ბავშვმა დამოუკიდებლად უნდა მართოს ოჯახის ფინანსური ჩანაწერები. ოჯახის რეალურ გარემოში ასაკი მხოლოდ ერთი ფაქტორია. უფრო მნიშვნელოვანია, ვის აქვს უფლება ნახოს ხარჯები, ვინ ამატებს ინფორმაციას და ვინ იღებს გადაწყვეტილებას მონაცემების საფუძველზე.
თუ აპს მოზარდთან ერთად იყენებთ, მე მას ფინანსური ჩვევების სასწავლო ინსტრუმენტად მივუდგებოდი და არა ზედამხედველობის საშუალებად. შეგიძლიათ ერთად განიხილოთ, რატომ ჩაიწერა კონკრეტული ხარჯი, როგორ განსხვავდება სურვილი აუცილებლობისგან და რატომ არის სასარგებლო მიზნისთვის ფულის გადადება. ამ პროცესში საუბარი უფრო მნიშვნელოვანია, ვიდრე აპში შეტანილი ჩანაწერების რაოდენობა.
პირადი ფინანსების შემთხვევაში კი საერთო მოწყობილობა უფრო ფრთხილ მიდგომას მოითხოვს. თუ ტელეფონს რამდენიმე ადამიანი იყენებს, არ უნდა ჩათვალოთ, რომ ყველა ეკრანზე ნაჩვენები ინფორმაცია ავტომატურად ყველასთვის მისაღებია. პირადი ხარჯების საერთო სიაში შეტანა მხოლოდ მაშინ არის გონივრული, როცა ამას თავად მომხმარებელი ეთანხმება.
აქ SaveMoney-სგან ზედმეტ მოლოდინს არ შევქმნიდი. აპის არსებობა არ ნიშნავს, რომ ის ავტომატურად შექმნის ოჯახის წევრების ცალკე ანგარიშებს, და არც იმას, რომ ყველა მომხმარებლის როლს დამოუკიდებლად მოაწესრიგებს. სწორედ ამიტომ, ვისაც მკაცრი ანგარიშების გამიჯვნა, მრავალმომხმარებლიანი წვდომა ან დეტალური კონფიდენციალურობის კონტროლი სჭირდება, სპეციალიზებული საოჯახო ბიუჯეტის სერვისი შეიძლება უკეთესი არჩევანი იყოს.
ნდობის მხრივ ჩემი მთავარი რჩევაა, რომ აპში ჩაწერილი მონაცემები არ გამოიყენოთ ოჯახის წევრის დასადანაშაულებლად. ერთი გამორჩენილი ხარჯი შეიძლება უბრალოდ დავიწყებას ნიშნავდეს. თუ მონაცემები საუბრის დასაწყებად გამოიყენება, აპი სასარგებლო ხდება; თუ ის დაკითხვის საფუძვლად იქცა, ყველაზე კარგი ფინანსური სისტემა კი ვერ იმუშავებს.
ვისთვის არის ეს აპი მოსახერხებელი
SaveMoney კარგი საწყისი შეიძლება იყოს ადამიანისთვის, რომელსაც ფინანსების აღრიცხვა აქამდე ზედმეტად რთულად ეჩვენებოდა. მისი უფასო გამოყენება ამცირებს დაწყების ბარიერს, ხოლო ფინანსების მოწესრიგებაზე ორიენტირებული დანიშნულება მას ყოველდღიური ბიუჯეტის ჩვევებთან ახლოს აყენებს. თუ გსურთ, რომ ხარჯები უბრალოდ ერთ სივრცეში მოიყაროს თავი და შემდეგ მათ გადახედოთ, ეს მიდგომა პრაქტიკულია.
ის ასევე გამოდგება პატარა საოჯახო ბიუჯეტისთვის, სადაც მთავარი ამოცანა არის ხარჯების დავიწყების შემცირება და არა რთული ფინანსური ანალიზის ჩატარება. საერთო საყიდლებზე პასუხისმგებელ ადამიანს შეუძლია აპი გამოიყენოს როგორც სწრაფი ჩანაწერების ადგილი, ხოლო კვირის ბოლოს ოჯახმა ერთად შეაფასოს შედეგი.
სხვა მხრივ, მე მას ნაკლებად მოვარგებდი ადამიანს, რომელსაც სჭირდება ბანკის ანგარიშებთან ავტომატური კავშირი, ინვესტიციების ანალიზი, გადასახადების პროფესიული დაგეგმვა ან მრავალი მომხმარებლის მკაცრი უფლებები. ჩვეულებრივი ცხრილი ასეთ შემთხვევაში შეიძლება უფრო მოქნილი იყოს, ხოლო სპეციალიზებული ფინანსური პროგრამა — უფრო ძლიერი. SaveMoney-ის ღირებულება სიმარტივეშია და არა ფინანსური მართვის ყველა შესაძლო მიმართულების დაფარვაში.
ფასის მხრივ აპლიკაცია უფასოა, თუმცა შიდა შესყიდვები თითოეულ საქონელზე ცხრამეტი ლარი ღირს. ეს დეტალი მნიშვნელოვანია იმ მომხმარებლისთვის, ვინც მხოლოდ უფასო გამოცდილებას ეძებს. სანამ დამატებით რამეს შეიძენთ, მე ჯერ რამდენიმე დღე გამოვცდიდი ძირითად სამუშაო პროცესს და დავაკვირდებოდი, რეალურად გჭირდებათ თუ არა ფასიანი საქონელი. ფინანსების მართვის აპში ნებისმიერი დამატებითი ხარჯი თავად უნდა იყოს გააზრებული, თორემ დაზოგვის მიზანს ეწინააღმდეგება.
პირველი წარმატება, ჩემი აზრით, დიდი თანხის დაზოგვა კი არა, ერთი პატარა გადაწყვეტილების შეცვლაა. წარმოიდგინეთ ჩვეულებრივი დღე: სახლში დაბრუნებისას გახსოვთ, რომ გზაში პროდუქტები იყიდეთ, მაგრამ მსგავსი შენაძენები ხშირად საერთო ხარჯებში იკარგება. თუ იმავე დღეს მოკლედ ჩაიწერთ, რისთვის იყო ეს შენაძენი, კვირის ბოლოს ოჯახს უკვე შეუძლია დაინახოს, რა იყო საჭირო და რა შეიძლებოდა წინასწარ დაგეგმილიყო. აქ აპის სარგებელი ჩანაწერის დაგროვებაში კი არა, შემდეგ საუბარში და მოქმედებაში ჩანს.
ეს მაგალითი განსაკუთრებით კარგად მუშაობს იმ ოჯახში, სადაც ხარჯების ძირითადი ნაწილი რამდენიმე ადამიანს შორის է բաժանված, მაგრამ ոչ այնքան რთულია, որ პროფესიული հաշվապահური სისტემა სჭირდებოდეს։ ერთი ადამიანი կարող է საყიდლების სიას მართել, მეორე՝ ტრანსპორტის ან տան საჭიროებების ხარჯები ჩაიწეროს, ხოლო კვირის ბოლოს ერთად შეადარონ ჩანაწერები. თუ მონაცემები არასრულია, ჯობია დასკვნა არ გამოიტანოთ: რამდენიმე გამორჩენილი შენაძენი საერთო სურათს შეცვლის, ამიტომ აპი ყოველდღიური ჩვევის მხარდამჭერია და არა ზუსტი ფინანსური აუდიტის შემცვლელი.
ჩვეულებრივ ალტერნატივებთან შედარება
ქაღალდზე ან ტელეფონის უბრალო ჩანაწერებში ხარჯების აღრიცხვა უფასო და ნაცნობი გზაა. ასეთი მეთოდი შეიძლება უკეთესი იყოს, თუ მხოლოდ რამდენიმე შენაძენის დამახსოვრება გსურთ და აპის დაყენება ზედმეტად გეჩვენებათ. თუმცა საერთო გამოყენებისას ჩანაწერები ადვილად იფანტება, სხვადასხვა ფორმით იწერება და ძველი ინფორმაციის გადახედვა ნაკლებად მოსახერხებელი ხდება. SaveMoney-ის მსგავსი ცალკე სივრცის უპირატესობა სწორედ ჩვევის ერთ ადგილას თავმოყრაა, ոչ թե այն, որ հավելվածն ինքնին მართავს თქვენს ფინანსებს.
ცხრილი უფრო თავისუფალ ალტერნატივას იძლევა. თუ გსურთ თვითონ განსაზღვროთ სვეტები, ფორმულები ու հաշվետվության ձևը, ცხრილი կարող է ավելի ճկნილი լինել։ სამაგიეროდ, այն საწყის აწყობას და მუდმივ მოვლას მოითხოვს, რაც ფინანსების აღრიცხვას ზოგისთვის უფრო რთულ დავალებად აქცევს. მე SaveMoney-ს ავირჩევდი მაშინ, როცა პირველი პრიორიტეტი სწრაფი ჩვევაა, ხოლო ცხრილს — მაშინ, როცა ანგარიშგების ფორმის სრული კონტროლი უფრო მნიშვნელოვანია, ვიდრე მარტივი დაწყება.
ბანკის აპში ტრანზაქციების დათვალიერებაც შეიძლება საკმარისი იყოს, თუ თქვენი მთავარი მიზანი მხოლოდ ანგარიშიდან გასული თანხის შემოწმებაა. მაგრამ საოჯახო ხარჯების შეთანხმება ყოველთვის მხოლოდ საბანკო ჩანაწერებს არ მოიცავს: ნაღდი გადახდა, ვინ იყიდა საერთო ნივთი და რატომ იყო შენაძენი საჭირო, შეიძლება ცალკე ახსნა მოითხოვდეს. ასეთ შემთხვევაში ხელით მოწესრიგებულ ჩანაწერს თავისი დანიშნულება აქვს. თუ კი გჭირდებათ ავტომატური ანგარიშების გაერთიანება ან უფრო ღრმა ფინანსური ანალიზი, უმჯობესია სპეციალიზებული ინსტრუმენტი მოძებნოთ და SaveMoney-ს ეს შესაძლებლობები არ მიაწეროთ.
ჩემი შედარების მთავარი საზომი ამიტომ არის არა ფუნქციების რაოდენობა, არამედ რამდენად რეალისტურია არჩეული მეთოდის ყოველდღიურად გამოყენება. რთული სისტემა, რომელსაც ოჯახის წევრები არ ავსებენ, პრაქტიკაში ნაკლებად სასარგებლოა, ვიდრე მოკლე და თანმიმდევრული ჩანაწერები. მეორე მხრივ, თუ აუცილებელია ზუსტი ანგარიშგება ან მკაფიოდ გაყოფილი წვდომა, მხოლოდ მარტივი ჩანაწერების სივრცე საკმარისი ვერ იქნება. აპის არჩევამდე საკუთარ თავს ჰკითხეთ, გჭირდებათ ხარჯების გახსენება, საერთო შეთანხმება, თუ ავტომატიზებული ანალიზი — ეს სხვადასხვა ამოცანებია.
ვერსია, თავსებადობა და ყოველდღიური გამოყენების მოლოდინი
აპლიკაციის მიმდინარე ვერსია არის 4.3.7, ხოლო ის მუშაობს Android-ის 7.0 და უფრო ახალ ვერსიებზე. ეს ნიშნავს, რომ ინსტალაციამდე ძველი მოწყობილობის მომხმარებელმა სისტემის თავსებადობა უნდა გადაამოწმოს. ოჯახში საერთო ტელეფონის გამოყენებისას ეს განსაკუთრებით მნიშვნელოვანია: თუ მოწყობილობა მოძველებულია, აპის არჩევანი შეიძლება არა სურვილმა, არამედ ოპერაციული სისტემის შესაძლებლობამ განსაზღვროს.
განვითარებას wayoalamos ახორციელებს, ხოლო აპს უკვე ასი ათასზე მეტი ინსტალაცია აქვს. ჩემთვის ეს მიუთითებს, რომ პროდუქტი სრულიად უცნობი ექსპერიმენტი არ არის, თუმცა მხოლოდ ინსტალაციების რაოდენობით ვერ განვსაზღვრავთ, რამდენად კარგად მოერგება ის კონკრეტულ ოჯახს. ფინანსურ აპში მთავარი მაინც თქვენი სამუშაო წესია: რამდენად ხშირად შეიტანთ ჩანაწერებს და რამდენად სწორად გაიგებთ მათ.
აპლიკაცია 2025 წლის 16 დეკემბერს გამოვიდა, მაგრამ გამოშვების თარიღი თავისთავად არ მპასუხობს მთავარ პრაქტიკულ კითხვას: მოერგება თუ არა ის ჩემს ჩვევებს. ამის გასარკვევად მე ინსტალაციის შემდეგ ჯერ ერთ მარტივ ჩანაწერს შევქმნიდი და ვნახავდი, რამდენად ბუნებრივად եմ կարողանում მისი მნიშვნელობა რამდენიმე დღის შემდეგაც ამოიცნოთ. თუ ჩანაწერს հասկանալուն լրებითი ახსნა է պետք, აღწერა უფრო მკაფიო դարձրեք՝ სანამ շատ տեղեկություն կուտակվի։ ეს փոքր փորձը ցույց է տալիս არა միայն აპի გამოყენების հարմարությունը, არამედ იმასაც, թե ձեր ოჯახში ընդունված ձևով կարելիა თუ არა ხარჯების რეგულარულად აღრიცხვა.
საწყის ეტაპზე მე არ ვეცდებოდი ყველა ხარჯის იდეალურად დალაგებას. პირველი მიზანი უნდა იყოს ერთი კონკრეტული ჩვევის შექმნა: ყოველი საერთო ხარჯის შეტანა იმავე დღეს. შემდეგ უკვე გამოჩნდება, გჭირდებათ თუ არა უფრო დეტალური დაყოფა. ამ გზით აპი არ გადაიქცევა კიდევ ერთ დავალებად, რომელსაც რამდენიმე დღის შემდეგ მიატოვებთ.
თუ მოწყობილობას ოჯახის წევრები ცვლიან, სასარგებლოა ერთი პასუხისმგებელი ადამიანის დანიშვნა, რომელიც პერიოდულად გადაამოწმებს ჩანაწერების თანმიმდევრულობას. ეს არ ნიშნავს, რომ მხოლოდ მას შეუძლია მონაცემების დამატება. უბრალოდ, ერთი ადამიანი აკვირდება, ხომ არ გაჩნდა დუბლირებული ან გაუგებარი ჩანაწერები. ასეთი როლი განსაკუთრებით გამოდგება მაშინ, როცა აპს რამდენიმე ადამიანი იყენებს განსხვავებული ჩვევებით.
ჩემი საბოლოო შეფასება ოჯახური გამოყენებისთვის
ჩემი გამოცდილებით, SaveMoney ყველაზე კარგად მუშაობს მაშინ, როცა მას არ სთხოვთ იმაზე მეტს, ვიდრე მარტივი ფინანსური ორგანიზება შეუძლია. ის შეიძლება გახდეს საერთო ხარჯების გასაგები ჩანაწერი, ოჯახური საუბრის საფუძველი და დაზოგვის ჩვევის დასაწყისი. ამისთვის საჭიროა წინასწარ შეთანხმებული საზღვრები, პატივისცემა პირადი ინფორმაციის მიმართ და გამოყენების მარტივი წესი.
მომწონს, რომ აპის დაწყება უფასოდ შეიძლება და რომ მისი მთავარი იდეა პირდაპირია. არ მომწონს ის რისკი, რომ საერთო მოწყობილობაზე პირადი ფინანსური ინფორმაცია ადვილად გახდეს ხილული, თუ ოჯახი წინასწარ არ შეთანხმდა, რა უნდა ჩაიწეროს. ასევე, ვისაც ანგარიშების მკაცრი გამიჯვნა ან პროფესიული ფინანსური ინსტრუმენტები სჭირდება, სხვა ტიპის აპი უფრო შესაფერისი ექნება.
ჩემი რეკომენდაცია ასეთია: თუ გინდათ ოჯახში საყოფაცხოვრებო ხარჯების მარტივი კოორდინაცია, დაიწყეთ მხოლოდ საერთო ჩანაწერებით და გამოიყენეთ ერთი კვირის გადახედვის ჩვევა. თუ თქვენი მიზანი რთული ბიუჯეტირება, ავტომატური საბანკო ანალიზი ან რამდენიმე ანგარიშის დეტალური მართვაა, SaveMoney-ს ნაცვლად უფრო სპეციალიზებულ ალტერნატივას შევარჩევდი. სწორი არჩევანი დამოკიდებულია არა მხოლოდ აპის ფუნქციებზე, არამედ იმაზე, რამდენად მკაფიოდ თანხმდება ოჯახი მის გამოყენების წესებზე.
საბოლოოდ, ეს არის ფინანსების კატეგორიის პრაქტიკული და ხელმისაწვდომი აპი, რომელიც განსაკუთრებით სასარგებლოა მცირე საოჯახო ხარჯების დასალაგებლად. მისი საუკეთესო შედეგი მაშინ ჩანს, როცა ის კონტროლის საშუალებად კი არა, საერთო სურათის შესაქმნელ ინსტრუმენტად გამოიყენება. ასეთ პირობებში SaveMoney-ს ნამდვილად ვურჩევდი მეგობარს, რომელსაც ფინანსების მოწესრიგება სურს, მაგრამ რთული სისტემის დაწყება არ უნდა.
პლუსები
- ხარჯების სწრაფი დამატება და მარტივი კატეგორიზაცია
- ბიუჯეტის კონტროლი ერთ სივრცეში
- ხარჯვის ჩვევების უკეთ გაანალიზება
- მოსახერხებელი ინტერფეისი ყოველდღიური გამოყენებისთვის
- ფინანსური მიზნების დაგეგმვაში დახმარება
მინუსები
- ზოგი ფუნქცია შესაძლოა ფასიან ვერსიაში იყოს ხელმისაწვდომი
- ბანკებთან ავტომატური სინქრონიზაცია შეიძლება შეზღუდული იყოს
- მონაცემების ხელით შეყვანა დროის ხარჯვას მოითხოვს
- ფინანსური მონაცემების დაცვა მომხმარებლის სიფრთხილეს საჭიროებს
- მოწყობილობის შეცვლისას მონაცემთა გადატანა შესაძლოა რთული იყოს
ხშირად დასმული კითხვები — SaveMoney
რა არის SaveMoney და რისთვის გამოიყენება ეს აპლიკაცია?
SaveMoney არის ფინანსების მართვის აპლიკაცია, რომელიც დაგეხმარებათ ყოველდღიური ხარჯების, შემოსავლებისა და დანაზოგების კონტროლში. მისი საშუალებით შეგიძლიათ დააფიქსიროთ შესყიდვები, დააჯგუფოთ ხარჯები კატეგორიების მიხედვით და უკეთ დაინახოთ, სად იხარჯება თქვენი ფული. აპლიკაცია განსაკუთრებით სასარგებლოა მათთვის, ვისაც ბიუჯეტის დაგეგმვა და ფინანსური მიზნების დასახვა სურს.
არის თუ არა SaveMoney უფასო და მოიცავს თუ არა დამატებით ფასიან ფუნქციებს?
SaveMoney-ის ძირითადი ფუნქციები, როგორც წესი, შეიძლება უფასოდ გამოიყენოთ, თუმცა კონკრეტული ვერსიის მიხედვით შესაძლოა ხელმისაწვდომი იყოს პრემიუმ-პაკეტი ან ფასიანი დამატებები. ჩამოტვირთვამდე სასურველია შეამოწმოთ აპლიკაციის გვერდი Google Play-სა ან App Store-ში, სადაც მითითებულია გამოწერის პირობები, ფასები და უფასო საცდელი პერიოდის არსებობა. ყურადღება მიაქციეთ ავტომატურად განახლებად გამოწერებსაც.
უსაფრთხოდ ინახავს თუ არა SaveMoney ჩემს ფინანსურ მონაცემებს?
ფინანსური ინფორმაციის შეყვანისას მნიშვნელოვანია, იცოდეთ, როგორ ამუშავებს აპლიკაცია თქვენს მონაცემებს. SaveMoney-ის გამოყენებამდე გაეცანით კონფიდენციალურობის პოლიტიკას და შეამოწმეთ, ინახება თუ არა მონაცემები მოწყობილობაზე, ღრუბლოვან სერვერზე ან ორივე ადგილას. არ შეიყვანოთ საბანკო ბარათის, ინტერნეტბანკის ან სხვა მგრძნობიარე მონაცემები, თუ აპლიკაციის უსაფრთხოების პირობები ამის საჭიროებას მკაფიოდ არ განმარტავს.
შესაძლებელია თუ არა SaveMoney-ში ბიუჯეტის, დანაზოგის მიზნებისა და ხარჯების კატეგორიების შექმნა?
დიახ, SaveMoney-ის მთავარი დანიშნულება ფინანსების ორგანიზებაა, ამიტომ აპლიკაციაში ჩვეულებრივ შეგიძლიათ შექმნათ ხარჯების კატეგორიები, განსაზღვროთ თვიური ბიუჯეტი და დააყენოთ კონკრეტული დანაზოგის მიზნები. ეს ფუნქციები დაგეხმარებათ თვალყური ადევნოთ პროგრესს და დროულად შეამჩნიოთ ზედმეტი ხარჯვა. შედეგების სიზუსტე დამოკიდებულია იმაზე, რამდენად რეგულარულად შეიტანთ ყველა ტრანზაქციას.
იმუშავებს თუ არა SaveMoney ინტერნეტის გარეშე და შესაძლებელია თუ არა მონაცემების სარეზერვო ასლის შექმნა?
აპლიკაციის ზოგიერთი ფუნქცია შეიძლება ინტერნეტის გარეშეც მუშაობდეს, განსაკუთრებით მაშინ, თუ ხარჯებს ხელით ამატებთ, თუმცა სინქრონიზაციის, ანგარიშის აღდგენის ან ღრუბლოვანი სარეზერვო ასლისთვის კავშირი შესაძლოა აუცილებელი იყოს. მოწყობილობის შეცვლამდე შეამოწმეთ ექსპორტის, სარეზერვო ასლისა და ანგარიშთან სინქრონიზაციის პარამეტრები, რათა შემთხვევით არ დაკარგოთ დაგროვილი ფინანსური ჩანაწერები.


